Ein günstiger Beitrag ist ein guter Anlass, die Autoversicherung online wechseln zu wollen. Entscheidend ist aber nicht allein die Zahl am Ende des Angebots. Wer Haftpflicht, Teilkasko oder Vollkasko vergleicht, sollte auch Selbstbeteiligung, Werkstattbindung und die Schadenregulierung prüfen. So sparen Sie nicht nur beim Preis, sondern wählen einen Schutz, der im Ernstfall zu Ihrem Fahrzeug und Ihrem Alltag passt.
Autoversicherung online wechseln: Wann ist der richtige Zeitpunkt?
Für viele Kfz-Versicherungen gilt eine Kündigungsfrist von einem Monat zum Ende des Versicherungsjahres. Läuft Ihr Vertrag wie häufig bis zum 31. Dezember, muss die Kündigung in der Regel spätestens am 30. November beim Versicherer eingehen. Prüfen Sie dennoch immer Ihre Vertragsunterlagen: Nicht jeder Vertrag beginnt am 1. Januar, und damit kann auch ein anderer Kündigungstermin gelten.
Neben der regulären Kündigung gibt es Situationen mit Sonderkündigungsrecht. Erhöht Ihr Versicherer den Beitrag, ohne dass sich der Leistungsumfang verbessert, können Sie meist innerhalb eines Monats nach Zugang der Mitteilung kündigen. Das gilt auch, wenn der Beitrag etwa wegen einer neuen Typ- oder Regionalklasse steigt. Nach einem regulierten Schaden kann ebenfalls ein Sonderkündigungsrecht bestehen. Hier kommt es auf den konkreten Vorgang und die Informationen des Versicherers an.
Warten Sie nicht bis zum letzten Tag. Angebote lassen sich zwar schnell berechnen, für die Prüfung von Daten, den Antrag und eine mögliche Kündigung sollten Sie aber ausreichend Zeit einplanen. Besonders zum Jahresende sind Fristen der Punkt, an dem ein guter Wechsel unnötig scheitert.
Diese Daten brauchen Sie für den Tarifvergleich
Ein Onlinevergleich funktioniert am besten, wenn die Angaben vollständig und aktuell sind. Halten Sie Fahrzeugschein oder Zulassungsbescheinigung Teil I bereit. Wichtig sind vor allem Herstellerschlüsselnummer und Typschlüsselnummer, die jährliche Fahrleistung, der Zulassungsbezirk sowie die Frage, wer das Auto fährt und wo es nachts abgestellt wird.
Auch Ihre Schadenfreiheitsklasse beeinflusst den Beitrag deutlich. Sie finden sie in der letzten Beitragsrechnung oder in Ihrer Vertragsübersicht. Bei einem Versicherungswechsel wird die Schadenfreiheitsklasse grundsätzlich bestätigt und an den neuen Anbieter übermittelt. Geben Sie sie trotzdem sorgfältig an, damit die Berechnung realistisch bleibt.
Zusätzliche Angaben können den Preis verändern: etwa eine jährliche statt monatliche Zahlweise, eine freiwillig höhere Selbstbeteiligung oder eine eingeschränkte Fahrergruppe. Solche Einstellungen sind sinnvoll, wenn sie zu Ihrer tatsächlichen Nutzung passen. Wer regelmäßig das Fahrzeug mit dem Partner oder den erwachsenen Kindern teilt, sollte den Fahrerkreis nicht künstlich klein rechnen. Im Schadenfall können sonst Nachzahlungen oder Probleme entstehen.
So vergleichen Sie Tarife richtig
Der niedrigste Beitrag ist nur dann ein guter Tarif, wenn die Leistungen vergleichbar sind. Legen Sie daher zunächst fest, welchen Schutz Sie benötigen. Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und zahlt Schäden, die Sie anderen zufügen. Teilkasko ergänzt sie beispielsweise bei Diebstahl, Glasbruch, Wildunfällen, Sturm oder Hagel. Vollkasko kann sich bei neueren, hochwertigen oder finanzierten Fahrzeugen lohnen, weil sie auch selbst verursachte Unfallschäden und häufig Vandalismus abdeckt.
Achten Sie im Vergleich nicht nur auf die Überschrift „Vollkasko“ oder „Teilkasko“. Prüfen Sie die Details. Bei der Selbstbeteiligung senkt ein höherer Eigenanteil meist den Beitrag, erhöht aber Ihre Kosten im Schadenfall. Eine Werkstattbindung spart ebenfalls häufig Geld. Dafür legt der Versicherer im Kaskoschaden fest, welche Partnerwerkstatt das Fahrzeug repariert. Wer eine bestimmte Markenwerkstatt nutzen möchte oder ein geleastes Auto fährt, sollte diese Bedingung vorher abgleichen.
Weitere Tarifmerkmale, die sich unterscheiden können, sind der Schutz bei grober Fahrlässigkeit, Leistungen bei Marderbissen einschließlich Folgeschäden, Neupreis- oder Kaufpreisentschädigung und die Höhe der Deckungssumme. Bei älteren Fahrzeugen kann ein schlanker Tarif sinnvoll sein. Bei einem neuen Elektroauto, einem Leasingwagen oder einem Fahrzeug mit hohem Restwert ist ein umfangreicherer Schutz oft die vernünftigere Rechnung.
Ein Vergleichsrechner liefert eine schnelle Vorauswahl. Bei Finanz-Vergleich-24 können Sie Konditionen anhand Ihrer Daten gegenüberstellen und passende Anbieter finden. Vor dem Abschluss sollten Sie die Tarifdetails und die Angaben im Antrag noch einmal kontrollieren. Ein günstiger Beitrag ersetzt keine Leistung, die Sie später brauchen.
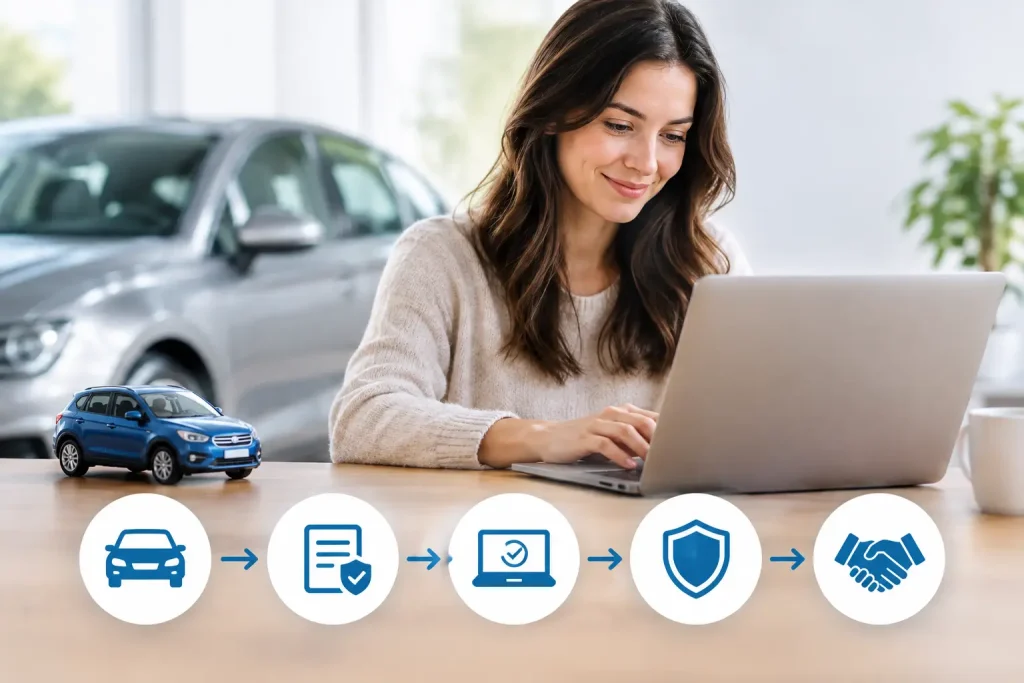
So wechseln Sie Ihre Autoversicherung online
1. Bestehenden Vertrag prüfen
Sehen Sie in Ihre aktuelle Police: Wann endet das Versicherungsjahr, welche Kündigungsfrist gilt und welcher Schutz ist vereinbart? Notieren Sie auch Ihre Versicherungsscheinnummer, die aktuelle Schadenfreiheitsklasse und den zuletzt gezahlten Jahresbeitrag. Damit vergleichen Sie nicht nur Werbepreise, sondern Ihren tatsächlichen Vertrag.
2. Passenden Tarif berechnen
Geben Sie die Fahrzeug- und Nutzungsdaten korrekt ein und wählen Sie Haftpflicht, Teilkasko oder Vollkasko passend zu Ihrem Bedarf. Spielen Sie bei Bedarf verschiedene Selbstbeteiligungen und Zahlweisen durch. Ein Jahresbeitrag ist häufig günstiger als monatliche Raten, sollte aber finanziell gut planbar sein.
3. Antrag vor der Kündigung absichern
Kündigen Sie die bisherige Versicherung nicht vorschnell. Stellen Sie zunächst den Antrag beim neuen Versicherer und achten Sie darauf, dass der Versicherungsschutz zum gewünschten Termin zustande kommt. Je nach Anbieter können Sie die Kündigung selbst übernehmen oder einen Kündigungsservice nutzen. Verlassen Sie sich bei Fristsachen erst dann darauf, wenn Sie eine klare Bestätigung haben.
4. Kündigung nachweisbar versenden
Wenn Sie selbst kündigen, geben Sie Versicherungsnummer, Kennzeichen und den gewünschten Kündigungstermin an. Bewahren Sie einen Versand- oder Zugangsbeleg auf. Bei einer Sonderkündigung nennen Sie zusätzlich den Anlass, zum Beispiel die Beitragserhöhung, und beachten die einmonatige Frist.
5. Neue Unterlagen prüfen
Nach der Annahme erhalten Sie die Versicherungsbestätigung und später die Vertragsunterlagen. Kontrollieren Sie Kennzeichen, Fahrzeugdaten, Fahrerkreis, Kilometerleistung, Selbstbeteiligung und Beginn des Schutzes. Bei Abweichungen sollten Sie den neuen Versicherer sofort kontaktieren.
Diese Sparfallen sollten Sie vermeiden
Ein Tarif kann günstig wirken, weil wichtige Bausteine fehlen oder Annahmen zu optimistisch gesetzt wurden. Besonders die Kilometerleistung wird oft unterschätzt. Fahren Sie deutlich mehr als vereinbart, kann der Versicherer den Beitrag nachberechnen. Gleiches gilt, wenn zusätzliche Personen regelmäßig fahren, obwohl sie im Vertrag nicht genannt sind.
Auch ein Schutzbrief ist nicht in jedem Fall automatisch sinnvoll. Wer bereits über einen Automobilclub, eine Kreditkarte oder einen Herstellervertrag vergleichbare Pannenhilfe hat, zahlt möglicherweise doppelt. Umgekehrt kann ein Schutzbrief sehr praktisch sein, wenn Sie häufig längere Strecken fahren und keine andere Absicherung besteht. Vergleichen Sie daher nicht nur die Einzelpreise, sondern vorhandene Leistungen.
Bei Leasing- und finanzierten Fahrzeugen dürfen Vorgaben des Leasinggebers oder der Bank nicht übersehen werden. Häufig wird Vollkasko verlangt, teilweise gelten Anforderungen an Selbstbeteiligung oder Reparaturwege. Ein preiswerter Tarif, der diese Bedingungen nicht erfüllt, kann später teuer werden.
Häufige Fragen zum Onlinewechsel
Kann ich die Autoversicherung jederzeit wechseln?
Meist ist ein Wechsel zum Ablauf des Versicherungsjahres möglich. Zusätzlich kann ein Sonderkündigungsrecht bestehen, etwa nach einer Beitragserhöhung oder einem Schadenfall. Maßgeblich sind Ihre Vertragsbedingungen und die jeweilige Frist.
Verliere ich beim Wechsel meine Schadenfreiheitsklasse?
Nein. Die Schadenfreiheitsklasse wird beim Versicherungswechsel grundsätzlich übernommen, sofern die Angaben bestätigt werden. Achten Sie darauf, die Klasse im Antrag korrekt einzutragen und gegebenenfalls Unterlagen bereitzuhalten.
Muss ich mein Auto nach dem Versicherungswechsel ummelden?
Nein, bei einem reinen Versicherungswechsel bleibt das Fahrzeug zugelassen. Eine neue elektronische Versicherungsbestätigung benötigen Sie vor allem bei einer Neuzulassung, Ummeldung oder Wiederzulassung.
Nehmen Sie sich vor dem Abschluss wenige Minuten mehr für die Leistungsdetails. Ein sauber vorbereiteter Wechsel spart Beitrag, vermeidet Fristprobleme und sorgt dafür, dass Ihr Auto auch nach dem Versicherungswechsel passend abgesichert bleibt.